
LE BLOG
Vous souhaitez augmenter ou diminuer vos mensualités, ou suspendre temporairement le remboursement de votre prêt immobilier ? Découvrez les différences entre modulation et report d’échéances, les conditions à vérifier dans votre contrat et les conséquences sur la durée, les intérêts et l’assurance emprunteur.
La modulation et le report d’échéances permettent d’adapter le remboursement d’un prêt immobilier, mais leur fonctionnement est différent.
La modulation consiste à augmenter ou à diminuer vos mensualités. Vous continuez à rembourser votre prêt, avec un montant adapté à votre budget. Cette modification agit sur la durée de remboursement et le coût des intérêts.
Le report d’échéances consiste à suspendre temporairement le remboursement du capital et, selon la formule prévue, celui des intérêts. Les cotisations d’assurance emprunteur restent dues pendant cette période.
Ces possibilités dépendent des conditions inscrites dans votre contrat de prêt ou d’un accord spécifique de votre banque.
Lorsque votre contrat prévoit cette option, vous pouvez demander une augmentation ou une diminution de vos mensualités, dans les limites autorisées.
Pour un prêt à taux fixe, l’utilisation de la modulation prévue au contrat ne modifie pas le taux nominal du crédit. C’est le rythme de remboursement qui change, avec des conséquences sur la durée restante et le coût total.
Avant toute demande, consultez votre offre de prêt : les possibilités proposées par une banque ne s’appliquent pas nécessairement à tous ses contrats.
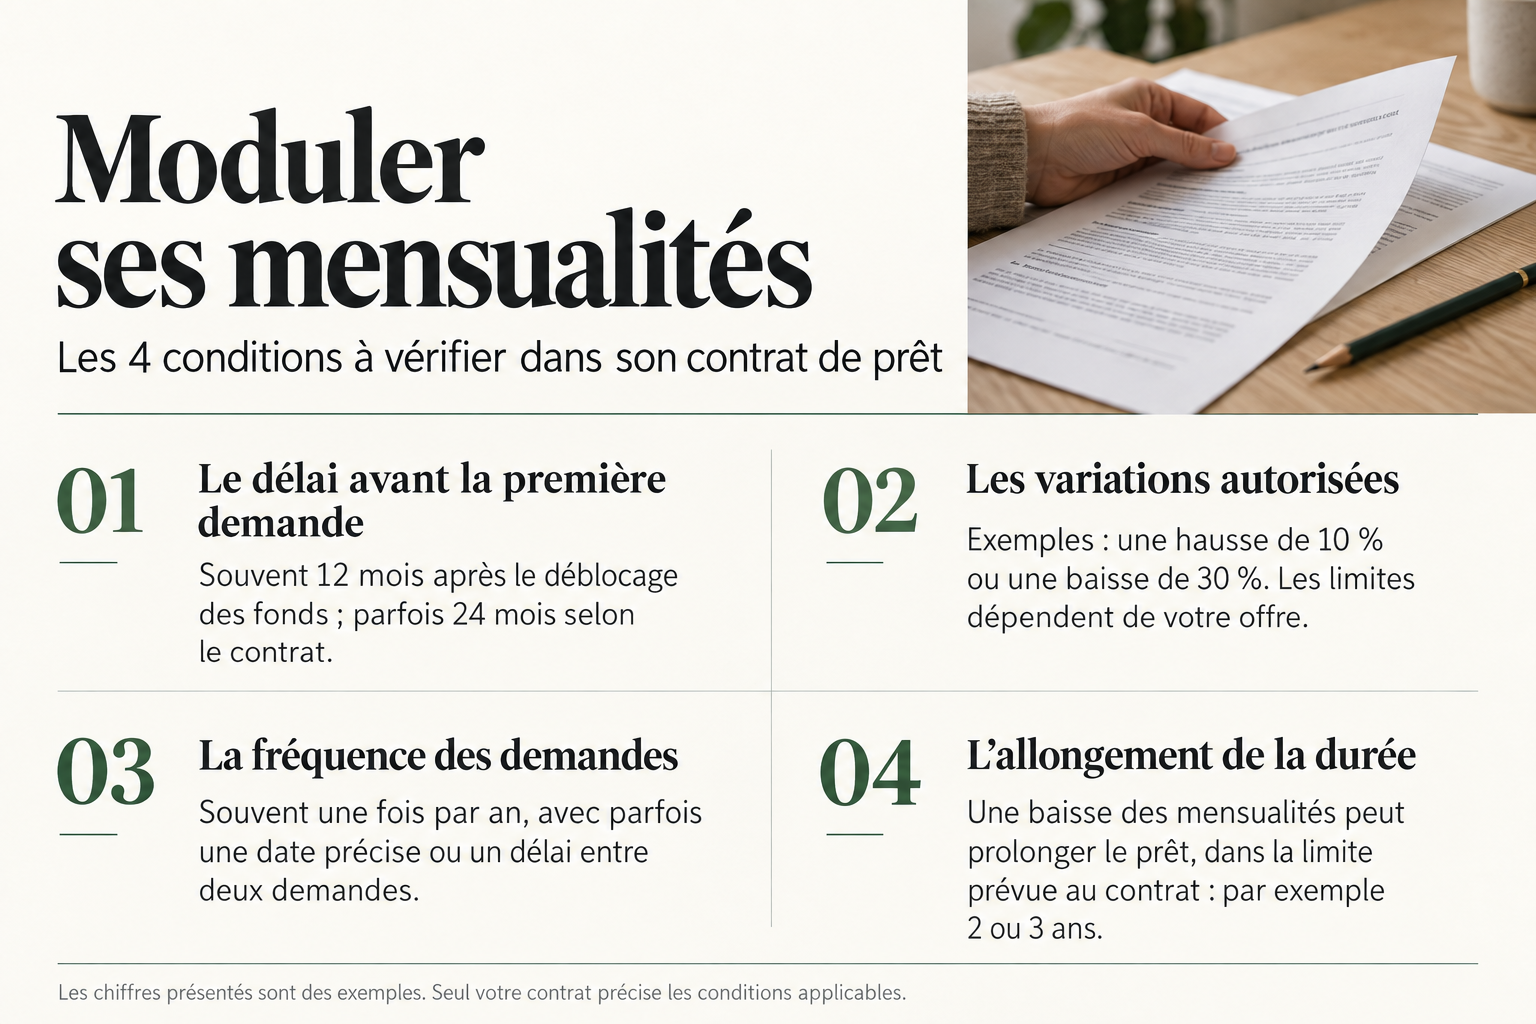
La modulation des mensualités reste encadrée par votre contrat de prêt. Plusieurs conditions doivent être vérifiées :
Ces limites ne sont pas identiques dans toutes les banques. Seules les conditions inscrites dans votre offre de prêt permettent de connaître les possibilités applicables à votre financement.
Ainsi, même si une baisse de mensualité respecte le pourcentage autorisé, elle peut être limitée si elle entraîne un dépassement de la durée maximale prévue au contrat.
Vérifiez également le préavis à respecter, les démarches nécessaires et les éventuels frais.
Une hausse de revenus ou la fin du remboursement d’un autre crédit peut vous permettre de consacrer davantage d’argent à votre prêt immobilier.
En augmentant vos mensualités, vous remboursez le capital plus rapidement. Pour un prêt à taux fixe, cela réduit la durée restante et le montant total des intérêts.
Avant de choisir cette option, conservez une marge suffisante pour vos dépenses courantes et les imprévus.
Une baisse de revenus ou de nouvelles charges peuvent vous conduire à rechercher une mensualité plus faible.
En diminuant vos mensualités, vous remboursez le capital plus lentement. La durée du prêt s’allonge et le montant total des intérêts augmente.
Cette solution peut vous donner davantage de souplesse chaque mois, mais elle doit respecter le plafond d’allongement prévu au contrat.
Ne regardez pas uniquement le montant de la nouvelle mensualité. Comparez également :
Utilisez notre simulateur de modulation des mensualités pour estimer les effets d’une hausse ou d’une baisse de vos échéances.
Les résultats sont indicatifs, hors assurance et frais éventuels. Ils ne confirment pas que la modulation envisagée est autorisée par votre contrat.
Avant sa mise en place, demandez à votre banque une confirmation écrite des nouvelles conditions et un tableau d’amortissement actualisé.
Voici un exemple concret de simulation réalisé par Vos Facilitateurs Financements :
La modulation intervient après 5 ans de remboursement.
La mensualité passe à 931,69 € hors assurance.
Cette hausse permet de :
Vous consacrez davantage d’argent au remboursement chaque mois, mais vous terminez votre prêt plus tôt et réduisez son coût.
La mensualité passe à 762,29 € hors assurance.
Cette baisse entraîne :
Vous allégez votre budget mensuel, mais vous remboursez plus longtemps et le coût du crédit augmente.
Ces résultats sont indicatifs, hors assurance et frais éventuels. La possibilité de mettre en place cette modulation dépend des limites prévues dans votre contrat, notamment du plafond d’allongement de la durée.
Le report d’échéances peut répondre à un besoin temporaire de trésorerie. Il permet de suspendre une partie ou la totalité du remboursement pendant une période déterminée.
Sa durée, sa fréquence et ses conditions dépendent de votre contrat de prêt ou d’un accord spécifique de votre banque.
Dans un report partiel, vous suspendez le remboursement du capital, mais vous continuez à payer les intérêts et l’assurance emprunteur.
Le capital restant dû ne diminue donc pas pendant cette période. À la reprise, le remboursement suit le nouvel échéancier convenu avec la banque, avec des conséquences sur la durée et le coût du prêt.
Dans un report total, vous suspendez le remboursement du capital et le paiement des intérêts. Les cotisations d’assurance emprunteur restent dues.
Les intérêts continuent généralement à courir pendant la pause. Leurs modalités de paiement à la reprise dépendent du contrat et de l’accord conclu avec la banque.
Une pause de trois mois ne signifie donc pas nécessairement que le prêt sera prolongé de seulement trois mois. Le traitement des intérêts peut entraîner un allongement supplémentaire ou une modification des mensualités à la reprise.
Demandez un nouvel échéancier pour connaître précisément les conséquences du report.
La modulation des mensualités peut également modifier le coût total de votre assurance emprunteur :
L’effet exact dépend du mode de calcul des cotisations et des conditions de votre contrat d’assurance. Demandez à votre assureur un échéancier actualisé pour connaître l’économie ou le surcoût.
Un report d’échéances, même total, ne suspend pas le paiement de l’assurance emprunteur : les cotisations restent dues pendant la pause.
En cas d’allongement du prêt, vérifiez également que les garanties couvrent bien toute la nouvelle durée de remboursement, notamment au regard des limites d’âge prévues au contrat.
Si vos difficultés sont liées à une maladie ou à une incapacité de travail, vérifiez aussi les garanties de votre assurance : une éventuelle prise en charge relève d’un mécanisme distinct de la modulation ou du report accordé par la banque.
Vous souhaitez mesurer l’effet d’une hausse ou d’une baisse de vos mensualités ? Testez notre simulateur pour estimer la nouvelle durée de remboursement et les conséquences sur les intérêts.
Commencez par relire votre offre de prêt. Recherchez les rubriques « modulation », « souplesse », « report », « pause » ou « suspension d’échéances ».
Contactez ensuite votre conseiller bancaire en précisant :
Avant de valider, demandez une confirmation écrite indiquant :
Continuez à respecter votre échéancier actuel tant que la modification n’a pas été confirmée et mise en place.
Vous pouvez demander à votre banque un aménagement spécifique. Son acceptation dépendra de votre situation et de l’étude de votre dossier.
En cas de difficultés financières, contactez votre conseiller le plus tôt possible pour rechercher une solution adaptée.
L’article L313-49-1 du Code de la consommation encadre les mesures que les prêteurs peuvent proposer aux emprunteurs en difficulté avant d’engager une procédure d’exécution. Ces mesures peuvent notamment prendre la forme d’un allongement de la durée, d’une suspension temporaire des remboursements ou d’un réaménagement de l’échéancier.
Cela ne crée pas un droit automatique au report demandé. Les modalités doivent être étudiées et formalisées avec la banque.
Dans certaines situations, vous pouvez demander un délai de grâce au juge des contentieux de la protection, sur le fondement de l’article L314-20 du Code de la consommation et de l’article 1343-5 du Code civil.
Le juge peut accorder un report ou un échelonnement des paiements dans la limite de deux ans. Il peut également décider que les sommes dues ne produiront pas d’intérêts pendant le délai de grâce.
Cette mesure dépend d’une décision judiciaire et de l’examen de votre situation. Une ADIL ou un professionnel du droit peut vous renseigner sur les démarches.
Non. La modulation doit être prévue dans votre contrat ou faire l’objet d’un accord spécifique avec votre banque.
Si votre financement comprend plusieurs prêts, chacun peut avoir ses propres conditions.
Cela dépend du contrat. Un délai minimum est souvent prévu avant la première utilisation, ainsi qu’un préavis ou des dates particulières pour effectuer la demande.
Pour un prêt à taux fixe, la modulation prévue au contrat ne modifie pas le taux nominal. Elle change le rythme de remboursement, la durée restante et le coût total.
Même sans frais de mise en place, un report peut augmenter le coût du prêt en raison des intérêts supplémentaires et de la prolongation du paiement de l’assurance.
Demandez à votre banque une estimation écrite du coût total avant de décider.
Non, le report des échéances du prêt ne suspend pas les cotisations d’assurance emprunteur. Elles restent dues pendant la pause.
Notre simulateur estime les conséquences d’une augmentation ou d’une diminution des mensualités.
Pour un report, demandez à votre banque une simulation tenant compte du traitement des intérêts, de l’assurance et des modalités de reprise du remboursement.
Les informations de cet article sont générales. Les possibilités applicables à votre prêt dépendent de votre contrat et des accords conclus avec votre banque et votre assureur.
Vous souhaitez aussi réduire le coût de votre assurance emprunteur ? Vos Facilitateurs Financements vous accompagne pour comparer les offres et vérifier les garanties adaptées à votre prêt.